
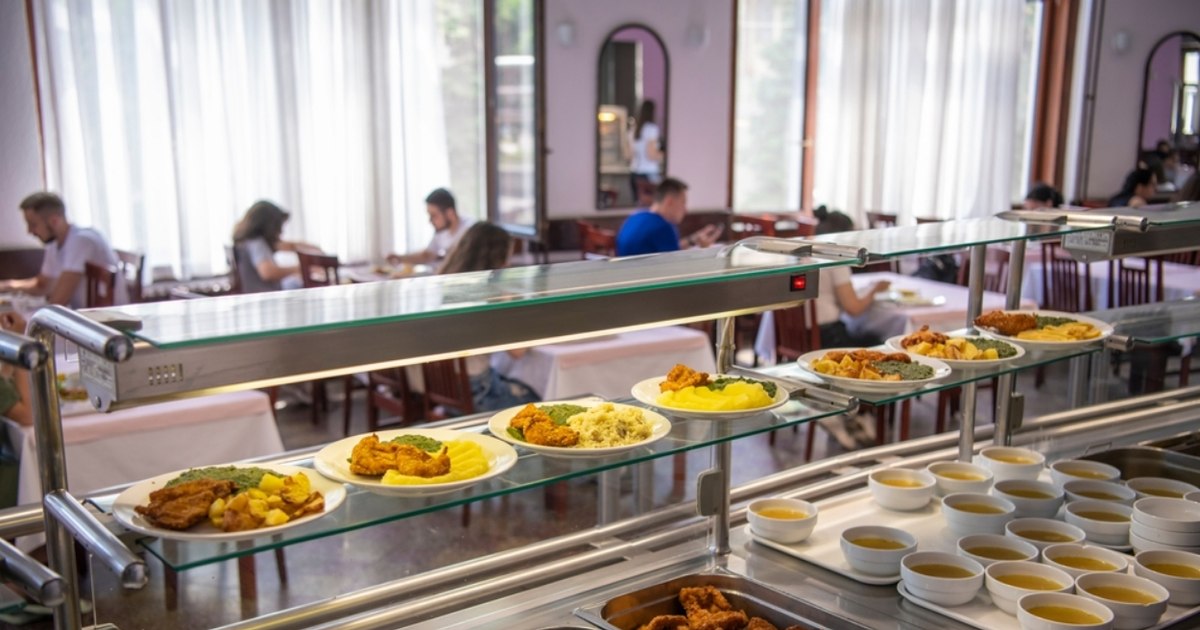
Angajatorii au la dispoziție două modalități principale pentru a acoperi costul mesei angajaților: acordarea tichetelor de masă sau oferirea unei mese calde direct la locul de muncă. Deși ambele variante urmăresc același scop, Codul fiscal le tratează în moduri diferite, ceea ce generează impacturi variate asupra fluturașului de salariu. Diferențele majore apar în modul de calculare a taxelor și în modul în care beneficiul este utilizat de către salariat.
În cazul tichetelor de masă, angajatul primește un instrument de plată nominal pe care îl poate folosi pentru alimente sau mese în unitățile afiliate. Această variantă implică însă plata unor taxe, deoarece tichetele sunt impozitate cu 10% și intră în baza contribuției de sănătate (CASS). De exemplu, la o valoare de 45 de lei pe zi și 21 de zile lucrate, suma de 945 de lei poate fi redusă la aproximativ 765 de lei net, după reținerea taxelor.
Pe de altă parte, masa oferită direct de angajator este neimpozabilă și nu intră în baza contribuțiilor sociale, dacă sunt respectate condițiile legale. O masă evaluată la 45 de lei rămâne integrală pentru angajat, fără diminuarea prin impozit sau CASS care apare la tichete. Totuși, această valoare intră în plafonul lunar de 33% din salariul de bază, un limitator comun cu alte beneficii precum abonamentele medicale, sportive sau serviciile turistice acordate de companie.
Pentru companii, alegerea depinde de pachetul de beneficii construit. Dacă masa este singurul beneficiu, varianta cu hrană directă este mai avantajoasă pentru angajat. Totuși, tichetele de masă nu consumă din plafonul de 33% dedicat altor facilități, lăsând mai mult spațiu pentru abonamente sau asigurări. Angajatorul trebuie să demonstreze clar cui a oferit masa și în ce zile, evitând acordarea acesteia în zilele de concediu sau telemuncă.
Din punct de vedere al utilizării, tichetele oferă libertate de alegere asupra momentului și locului consumului. Masa oferită la sediu este însă legată de programul de lucru și de organizarea internă a companiei, fiind servită fie la cantină, fie prin catering. În timp ce un tichet de 45 de lei nu reprezintă suma netă disponibilă, masa de 45 de lei oferită direct nu poate fi transformată în bani, dar nu este afectată de reținerile fiscale.
Reglementările fiscale privind beneficiile salariale sunt esențiale pentru gestionarea costurilor de personal în România. În cadrul legislației actuale, limitarea beneficiilor neimpozabile la un procent din salariul de bază obligă companiile să echilibreze oferirea de tichete cu alte facilități. Această structură fiscală influențează direct modul în care angajații își planifică veniturile și modul în care firmele își optimizează pachetele de remunerare pentru a rămâne competitive pe piața muncii.