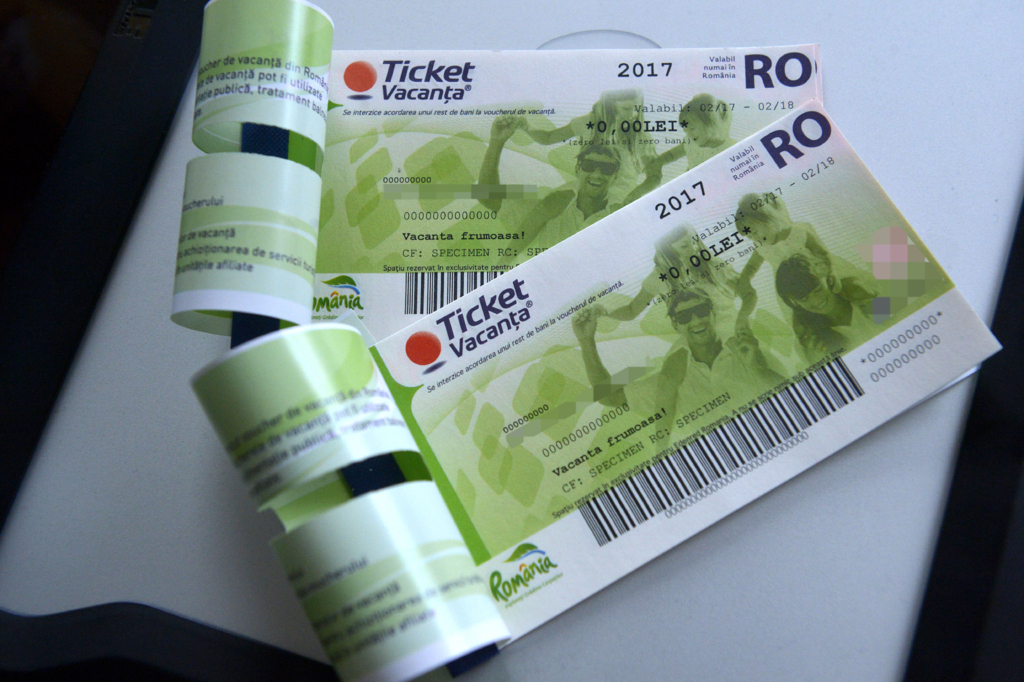
O nouă propunere legislativă înregistrată la Senat ar putea schimba modul în care companiile private își utilizează o parte din impozitul pe profit. Inițiativa B616/2026 propune ca firmele să poată finanța voucherele de vacanță ale angajaților folosind aceleași sume pentru care beneficiază în prezent de facilități fiscale atunci când donează către spitale, fundații sau organizații neguvernamentale. Proiectul urmărește stimularea turismului intern prin oferirea de beneficii salariale, dar introduce o concurență directă între finanțarea serviciilor sociale și oferirea de concedii angajaților.
Proiectul a fost înregistrat la Senat pe 4 noiembrie 2026 și vizează modificarea articolului 25 din Codul fiscal. Printre semnatari se numără parlamentari din PSD, PNL și AUR, printre care Daniel Zamfir, Adrian Câciu, Ștefan-Radu Oprea, Bogdan Huțucă și Marian Crușoveanu. Conform textului, companiile plătitoare de impozit pe profit ar putea scădea din impozit cheltuielile pentru voucherele de vacanță acordate propriilor salariați, cu condiția ca acestea să fie utilizate exclusiv pentru servicii turistice din România. Aceste sume vor intra în același plafon fiscal aplicat deja sponsorizărilor.
În prezent, companiile pot scădea sumele donate din impozitul pe profit în limitele prevăzute de lege. Dacă proiectul B616 este adoptat, firmele vor putea folosi aceeași facilitate pentru concediile angajaților, însă plafonul total nu va crește. Astfel, fiecare leu utilizat pentru vouchere va reduce cu un leu suma disponibilă pentru sponsorizări. Deși acordarea voucherelor este deja posibilă prin OUG 8/2009, noul proiect schimbă tratamentul fiscal, permițând scăderea sumelor direct din impozitul datorat, nu doar ca o simplă deducere din profit.
Expertul în fiscalitate Gabriel Biriș a criticat dur această propunere, avertizând că aceasta ar putea diminua sprijinul pentru organizații precum HOSPICE Casa Speranței, Dăruiește Viață sau SOS Satele Copiilor. Aceste entități au dezvoltat servicii de îngrijire, tratament și protecție socială prin ajutorul sponsorizărilor private. Avocatul susține că mecanismul propus creează un stimulent financiar pentru ca angajatorii să utilizeze plafonul fiscal în beneficiul propriilor salariați, în loc să îl folosească pentru cauze sociale sau proiecte medicale care suplinesc serviciile publice.
Proiectul B616 nu obligă angajatorii să acorde aceste beneficii, dar le oferă o opțiune fiscală care ar putea înlocui alocările către ONG-uri. În contextul unei economii cu inflație în creștere, retenția angajaților devine un imperativ, ceea ce ar putea face ca alegerea dintre vouchere și sponsorizări să nu mai pară una reală pentru multe firme. Măsura este înregistrată pentru dezbatere la Senat începând cu data de 18 noiembrie, fiind un instrument care poate afecta predictibilitatea finanțării organizațiilor nonprofit.
În prezent, mecanismul de sponsorizare este reglementat prin Codul fiscal, permițând scăderea sumelor din impozitul datorat în limita a 20% din impozitul pe profit sau 0,75% din cifra de afaceri. Această facilitate a permis dezvoltarea unor rețele de îngrijire paliativă și a unor case de tip familial pentru copii. Dacă noua legislație va fi implementată, companiile vor trebui să decidă dacă își folosesc resursele fiscale pentru a susține aceste servicii sociale sau pentru a stimula consumul în industria turismă locală.