Siguranța financiară a unei persoane nu este determinată direct de nivelul veniturilor, ci de capacitatea de a menține un excedent în buget. Chiar dacă veniturile cresc constant, există riscul ca nivelul de cheltuieli să crească proporțional, consumând orice surplus. Acest fenomen poate lăsa persoanele într-o stare de vulnerabilitate similară cu cea de atunci când câștigau sume mult mai mici, indiferent de progresul profesional sau creșterea salariului.
Un paradox frecvent în finanțele personale este faptul că veniturile mai mari duc adesea la achiziții de locuințe mai scumpe, mașini superioare sau vacanțe costisitoare. Aceste cheltuieli suplimentare absorb rapid orice venit sporit, eliminând posibilitatea de economisire. În acest context, regula fundamentală pentru orice strategie de investiții este simplă: trebuie să cheltuiți întotdeauna mai puțin decât încasați pentru a construi o bază solidă de stabilitate.
Pentru multe familii din România, aplicarea acestei reguli este dificilă din cauza costurilor esențiale precum alimentele, utilitățile, chiriile sau ratele bancare. În astfel de cazuri, bugetele sunt deja puternic suprapuse de cheltuieli obligatorii, lăsând un spațiu foarte îngust pentru economii. Este esențial ca soluțiile financiare să fie adaptate la realitatea fiecărei familii, evitând reducerea tuturor dificultăților la simpla lipsă de disciplină personală.
Un element critic pentru rezistența în fața neprevăzutului este constituirea unui fond de urgență, care ar trebui să acopere între trei și șase luni de cheltuieli esențiale. Această rezervă permite gestionarea unor probleme medicale, reparații neestimate sau pierderi temporare de venit fără a recurge la împrumuturi costisitoare. Rezerva trebuie ajustată periodic, deoarece costurile vieții se modifică, iar o sumă care era suficientă anterior poate deveni inadecvată astăzi.
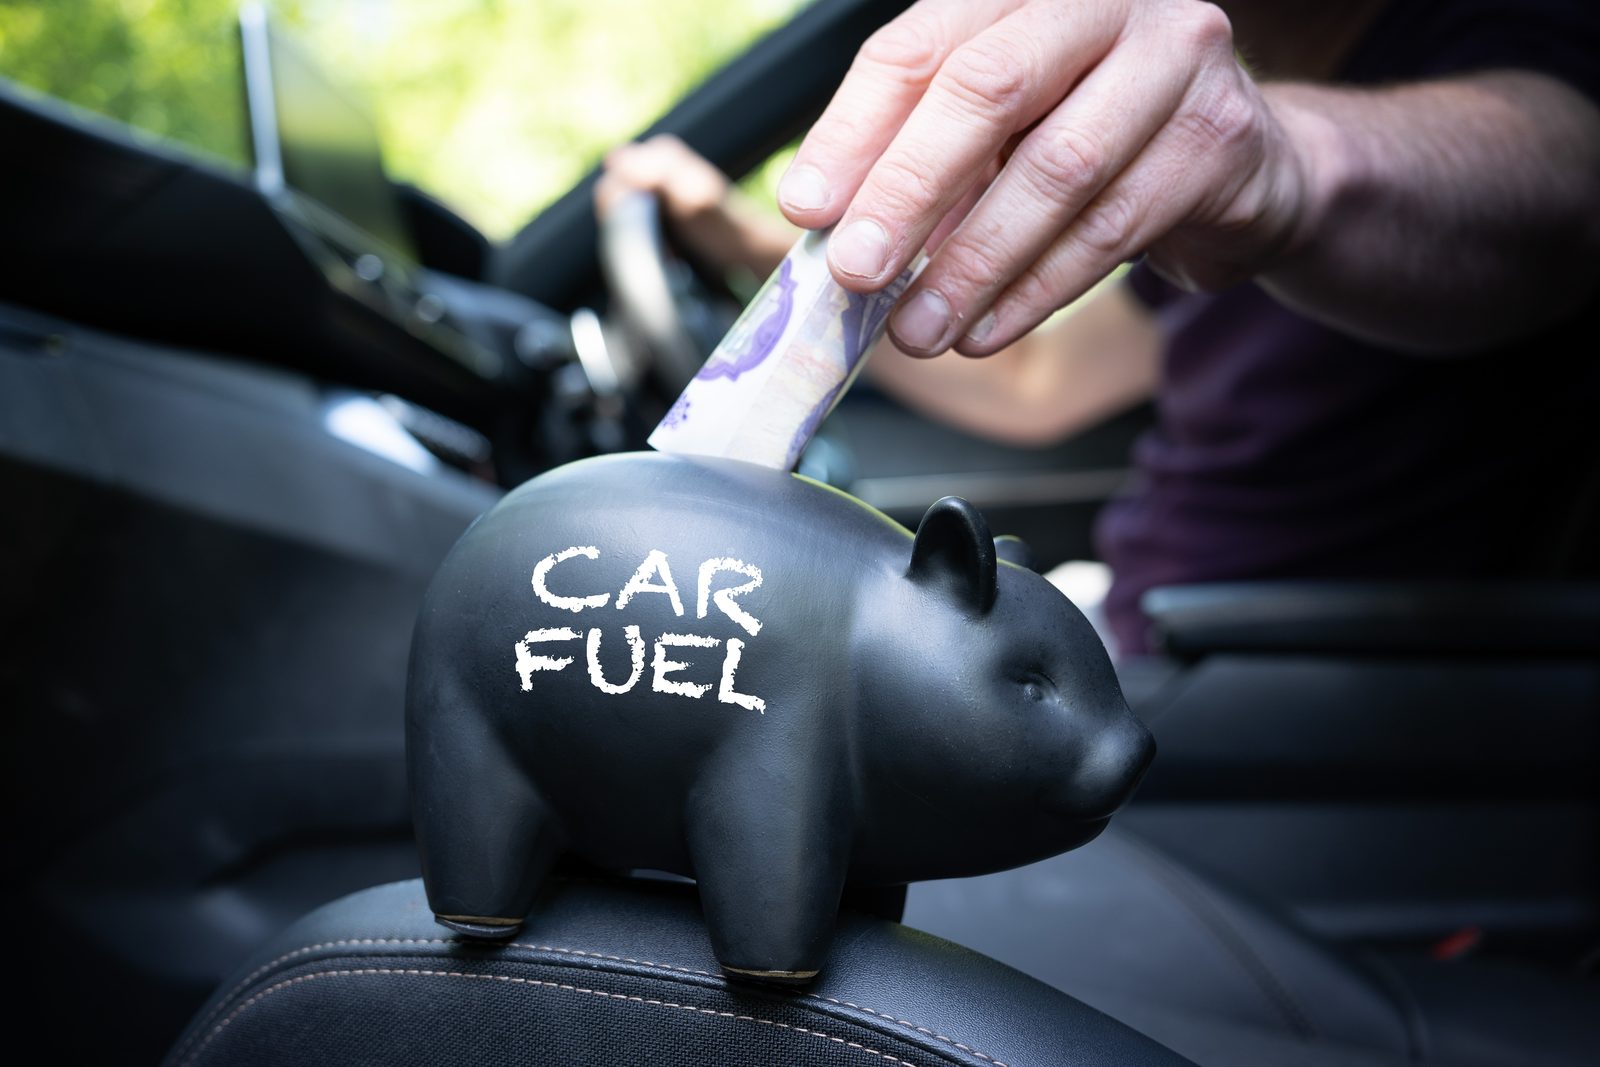
Disciplina financiară se construiește prin formarea unui obicei de economisire, preferabil prin transferuri automate imediat după încasarea salariului. Indiferent dacă suma este de 200 de lei sau 500 de lei, importanța constă în repetare, nu în mărimea spectaculoasă a sumei. Odată ce fondul de urgență este stabilit, o parte din economii poate fi direcționată către investiții pe termen lung, respectând însă separarea strictă între banii de necesitate imediată și cei pentru creștere economică.
În cadrul programului de educație financiară „Economisește inteligent”, inițiat de Asociația Administratorilor de Fonduri din România, se pune accent pe transformarea gestionării banilor într-o componentă firească a vieții. Obiectivul este ca oamenii să nu mai măsoare bunăstarea doar prin consumul curent, ci prin libertatea oferită de economiile și investițiile construite cu răbdare pentru viitorul lor.