
Multe persoane se confruntă cu dificultatea de a monitoriza cheltuielile imediat după primirea salariului, ajungând la finalul lunii fără o imagine clară asupra utilizării banilor. Pentru a evita acest scenariu, poate fi aplicată o metodă de organizare a bugetului personal bazată pe o împărțire matematică a veniturilor. Această abordare elimină necesitatea unor calcule complexe sau a utilizării unor aplicații dedicate pentru monitorizarea fiecărei tranzacții efectuate.
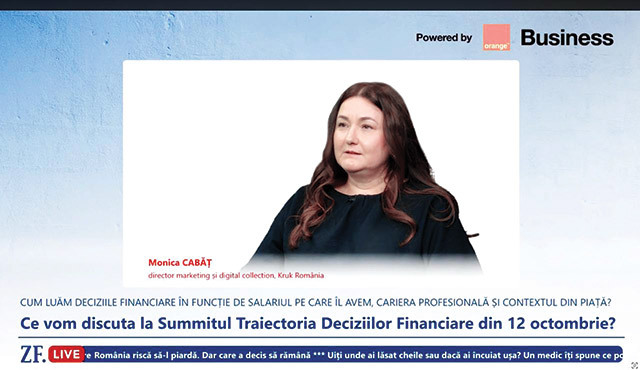
Strategia recomandată de Monica Cabăț, director marketing & digital collection în cadrul Kruk România, se numește regula 50-30-20. Conform acestei metode, jumătate din veniturile totale, respectiv 50%, trebuie direcționate către cheltuielile zilnice și necesitățile de bază. În această categorie intră costurile fixe și variabile esențiale, precum chiria pentru locuință, transportul către locul de muncă sau plata facturilor pentru utilități.
Partea următoare a bugetului este alocată pentru activități care nu reprezintă necesități vitale, ci oferă plăcere sau distracție. Monica Cabăț explică faptul că 30% din venituri ar trebui destinate acestor categorii, care pot fi descrise drept mofturi. Această sumă poate fi utilizată pentru a plăti un concediu de vacanță, pentru a participa la un eveniment cultural sau pentru a investi în diverse modalități de petrecere a timpului liber.
Ultima componentă a regulii vizează securitatea financiară pe termen lung și gestionarea resurselor pentru viitor. Restul de 20% din totalul veniturilor trebuie direcționate strict către economisire sau investiții. Această structură permite echilibrarea nevoilor imediate cu necesitatea de a construi un capital de rezervă, asigurând astfel un control mai bun asupra fluxului de numerar pe parcursul întregului ciclu lunar.
Metoda de gestionare a banilor intervine într-un context economic în care stabilitatea financiară personală devine tot mai importantă. Deși la nivel macroeconomic există discuții despre fondurile PNRR și impactul deficitului bugetar, la nivel individual, organizarea corectă a veniturilor rămâne principalul instrument de protecție. Aplicarea unor reguli simple de matematică financiară poate reduce stresul legat de lipsa banilor la finalul lunii.
Gestionarea eficientă a bugetului este esențială în perioadele de incertitudine economică. Indiferent de evoluțiile piețelor financiare sau de deciziile instituțiilor europene privind fondurile de dezvoltare, capacitatea de a separa cheltuielile de necesitate de cele de divertisment rămâne o competență de bază. O planificare riguroasă ajută la evitarea supraîncercării bugetului de familie și la crearea unei baze solide pentru economii.