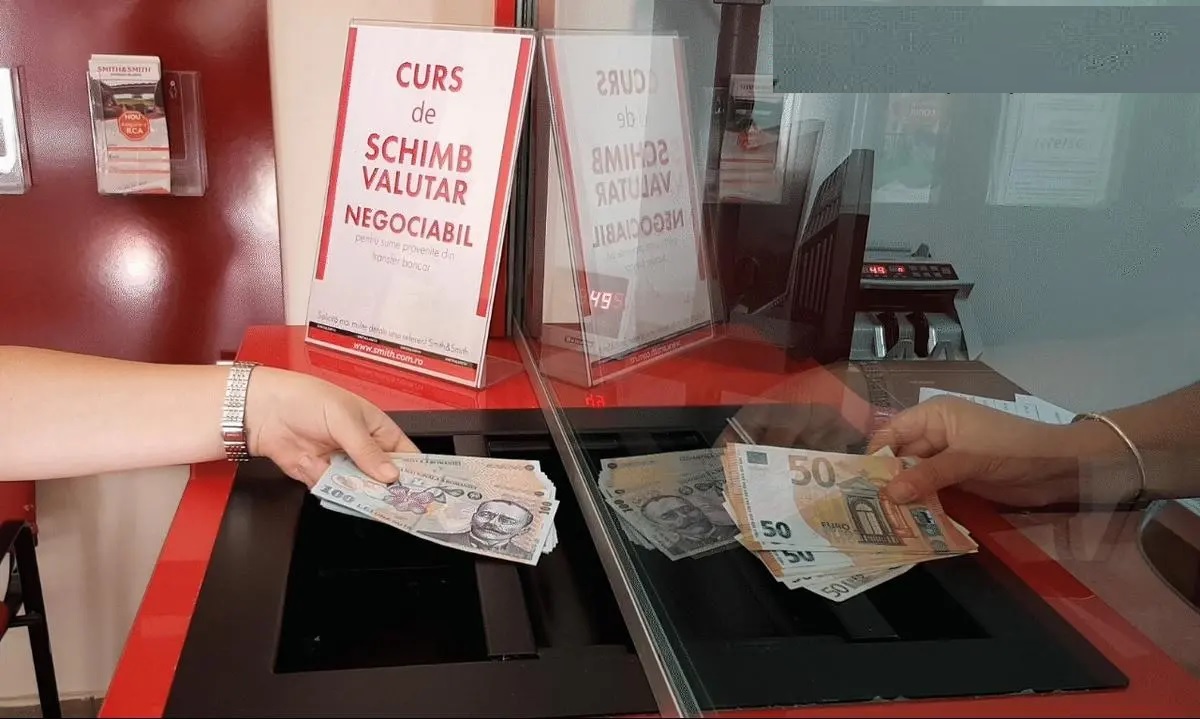
Schimbul valutar reprezintă o operațiune care poate afecta semnificativ bugetul personal în funcție de locația aleasă pentru tranzacție. Deși pare un proces simplu, cursul practicat de comercianți, precum hotelurile sau punctele de schimb din aeroporturi, diferă adesea de valorile oficiale. Alegerea unui furnizor neavantajos poate duce la pierderi financiare substanțiale, mai ales atunci când se călătorește cu sume importante de bani în străinătate.
În România, cursul publicat de Banca Națională a României servește drept reper oficial pentru valoarea monedelor, însă acesta nu este obligatoriu pentru operatori. Fiecare casă de schimb, hotel sau aeroport își stabilește propriul curs de cumpărare și de vânzare, influențat de cerere, ofertă și marja comercială. Consumatorii trebuie să monitorizeze atent diferența dintre prețul la care se cumpără valuta și cel la care se vinde, precum și eventualele comisioane aplicate.
Diferențele de profit pot fi vizibile într-un calcul comparativ pentru o sumă de 1.000 de euro, luând ca reper un curs de 5 lei. Dacă la o casă de schimb avantajoasă pierderea este de doar 30 de lei, la un hotel aceasta poate ajunge la 150 de lei. În cazul schimbului de numerar efectuat într-un aeroport, pierderea poate fi de 250 de lei, ceea ce reprezintă o diferență majoră față de cursul de referință.
Locațiile precum aeroporturile sau hotelurile aplică marje mai mari deoarece oferă comoditate și acces rapid turiștilor care au nevoie imediat de numerar. De asemenea, casele de schimb din zonele turistice sau de lângă gări pot avea cursuri mai puțin competitive. Este esențial ca utilizatorii să nu fie păcăliți de mesaje precum „No commission”, deoarece costul poate fi deja inclus în marja de schimb aplicată de comerciant.
Utilizarea cardului în străinătate poate fi o alternativă mai bună, însă implică și riscuri legate de comisioane și rate de conversie. Un aspect critic este conversia valutară dinamică (DCC), proces prin care terminalul POS oferă alegerea între plata în lei sau în moneda locală. În general, este recomandat să se opteze pentru moneda locală, lăsând conversia la responsabilitatea băncii emitente, pentru a evita cursurile de schimb nefavorabile oferite de terminale.
În cadrul sistemului financiar, stabilitatea cursului de schimb este influențată de indicatori macroeconomici precum indicele ROBOR. De exemplu, scăderea indicelui ROBOR la 6 luni poate reflecta dinamici specifice pieței financiare care afectează costurile de finanțare. Înțelegerea acestor mecanisme și compararea atentă a ofertelor de la mai multe case de schimb rămâne cea mai sigură metodă de a proteja valoarea banilor deținuti.