
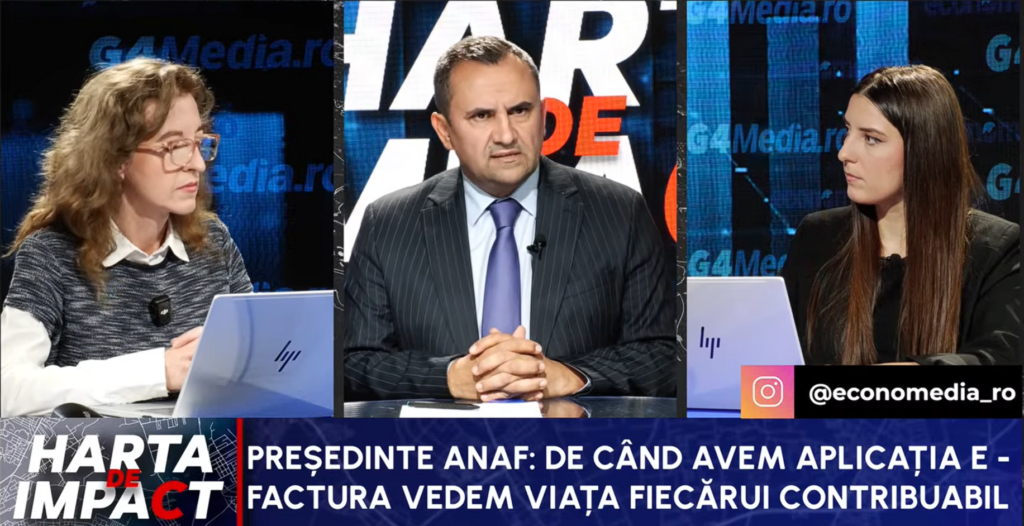
Președintele ANAF, Adrian Nica, a lansat un avertisment important către agenții economici cu privire la modul în care sunt gestionate obligațiile fiscale. În cadrul emisiunii „Harta de impact”, difuzată miercuri, 7 octombrie, acesta a subliniat necesitatea de a verifica riguros activitatea contabiliilor. Recomandarea vine din cauza riscului ca aceștia să depună documente incomplete sau eronate doar pentru a respecta termenele legale de transmitere a informațiilor către autorități.
Adrian Nica a explicat că există situații în care contabilii pot depune informații care nu sunt conforme cu actele necesare conform legii. Această practică apare, conform șefului ANAF, atunci când specialiștii depun „ceva” doar pentru a respecta termenul limită, fără a se asigura că datele sunt corecte. Agenții economici sunt sfătuiți să verifice de două ori persoanele care depun partea de SAF-T și balanțele la ANAF, pentru a evita complicațiile juridice.
Un exemplu concret de monitorizare a comportamentului fiscal a fost prezentat în cadrul discuției cu Ioana Câmpean și Elena Deacu. Adrian Nica a menționat cazul unui proprietar de salon de înfrumusețare care deținea un stil de viață opulent și mașini de lux, în contrast cu veniturile declarate. În urma unei analize de risc, o echipă de control a confirmat evaziunea fiscală, iar persoana respectivă a plătit o sumă suplimentară de 15% la suma depistată.
Procedura de control nu se oprește la sancționarea cazului individual, ci este integrată într-un sistem de profilare digitală. ANAF utilizează informațiile obținute pentru a crea un profil de contribuabil, analizând atât bunurile de lux, cât și modul în care societatea este creditată. Prin acest proces de profilare, instituția poate identifica automat toți contribuabilii care prezintă un comportament similar și poate decide efectuarea controalelor la nivelul întregului grup de persoane.
Sistemul de monitorizare vizează în mod special discrepanțele dintre nivelul de trai și veniturile raportate în aplicațiile contabile și bazele de date oficiale. Adrian Nica a precizat că, odată ce un profil de risc este stabilit, echipa de control poate acționa asupra tuturor celor care se încadrează în acele criterii de comportament financiar. Această metodă de lucru permite agenției să identifice mai eficient cazurile de evaziune fiscală prin corelarea datelor de la diverse surse.
Monitorizarea fiscală în România se bazează tot mai mult pe analiza datelor și pe identificarea profilurilor de risc prin tehnologii avansate. Instituțiile de control utilizează interconectarea bazelor de date pentru a detecta nerespectarea obligațiilor de raportare. Această abordare digitală transformă modul în care sunt efectuate controalele, trecând de la verificările punctuale la o supraveghere continuă a comportamentului financiar al contribuabililor din țară.