
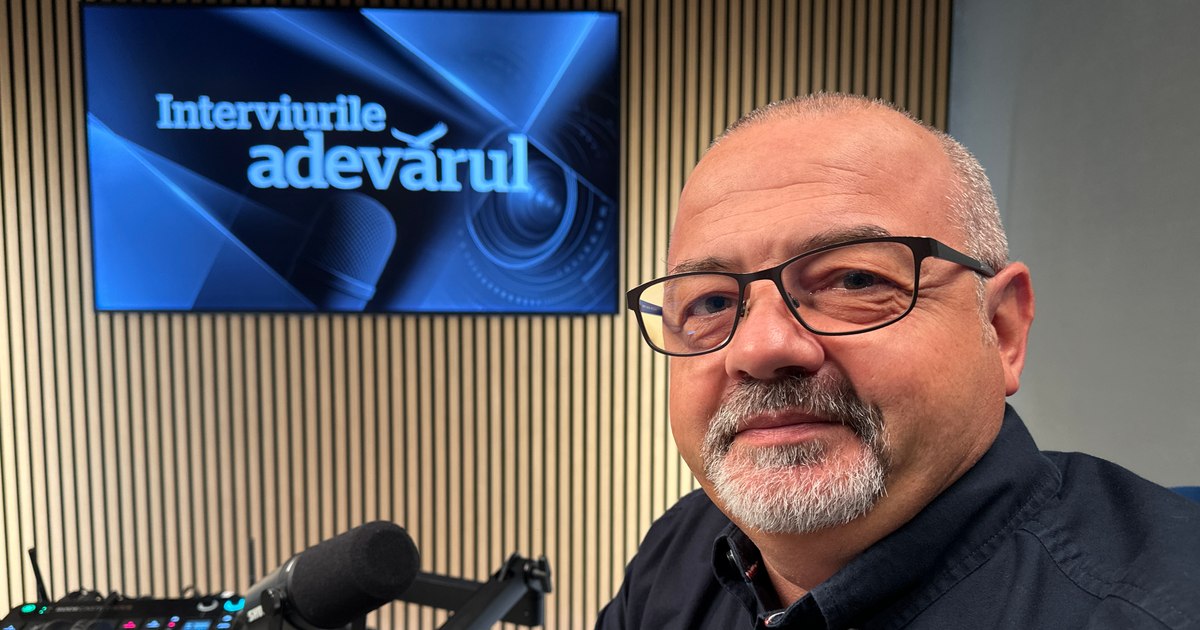
Gestionarea corectă a bugetului familial într-o perioadă economică instabilă necesită o planificare atentă a rezervelor financiare. Adrian Asoltanie, expert în educație financiară, a oferit detalii despre modul în care cetățenii ar trebui să își organizeze economiile pentru a face față cheltuielilor neprevăzute. Acesta a subliniat importanța existenței a două tipuri distincte de rezerve, menite să protejeze veniturile și să asigure stabilitatea în cazul în care resursele financiare scad brusc.
Prima categorie de economii este reprezentată de fondul de urgență, care este destinat problemelor punctuale și imediate. Adrian Asoltanie recomandă ca această sumă să fie păstrată sub formă de cash, direct în casă, pentru a putea fi utilizată instantaneu. Expertul sugerează ca acest fond să cuprindă între 1.000 și 2.000 de lei, sumă suficientă pentru a acoperi mici incidente care nu pot fi amânate, cum ar fi reparații la instalații sau cheltuieli medicale urgente.
„Fondul de urgență înseamnă între 1.000 și 2.000 de lei cash în casă, pentru mici neprevăzute, mici urgențe: se sparge o țeavă, cel mic a pățit ceva, sună mama că are nevoie urgentă. Deci, întotdeauna ajută să ai o sumă de bani cash în casă, am zis eu, între 1.000 și 2.000 de lei. Ăsta e fondul de urgență”, a explicat Adrian Asoltanie în cadrul discuțiilor de la „Interviurile Adevărul”.
Pentru situațiile de o gravitate mai mare, expertul propune constituirea unui fond de siguranță, mult mai consistent decât cel de urgență. Acest tip de rezervă este gândit să protejeze familia în fața unor lovituri financiare serioase, care pot afecta capacitatea de a genera venituri. Fondul de siguranță trebuie să fie suficient de robust pentru a permite menținerea nivelului de trai chiar și atunci când sursele de venit dispar complet sau sunt semnificativ diminuate.
Conform recomandărilor lui Adrian Asoltanie, acest fond de siguranță ar trebui să acopere cel puțin trei luni de cheltuieli ale familiei. Rolul său principal este de a oferi protecție în scenarii precum pierderea locului de muncă, scăderea veniturilor sau încetarea activității unui business. „După aceea, evident că viața, mai ales în contextul ăsta, îți dă niște provocări și mai consistente, unde 1.000 de lei nu sunt suficienți și aici avem nevoie de ceea ce eu numesc fondul de siguranță”, a precizat expertul.
Pregătirea unui astfel de plan financiar este esențială pentru orice familie care dorește să gestioneze riscurile economice. Diferențierea între micile cheltuieli de zi cu zi și crizele de venituri majore permite o mai bună planificare a bugetului. Prin menținerea unor sume dedicate fiecărui scenariu, persoanele pot evita îndatorarea prin credite neplanificate atunci când apar evenimente neprevăzute sau perioade de instabilitate a pieței muncii.