
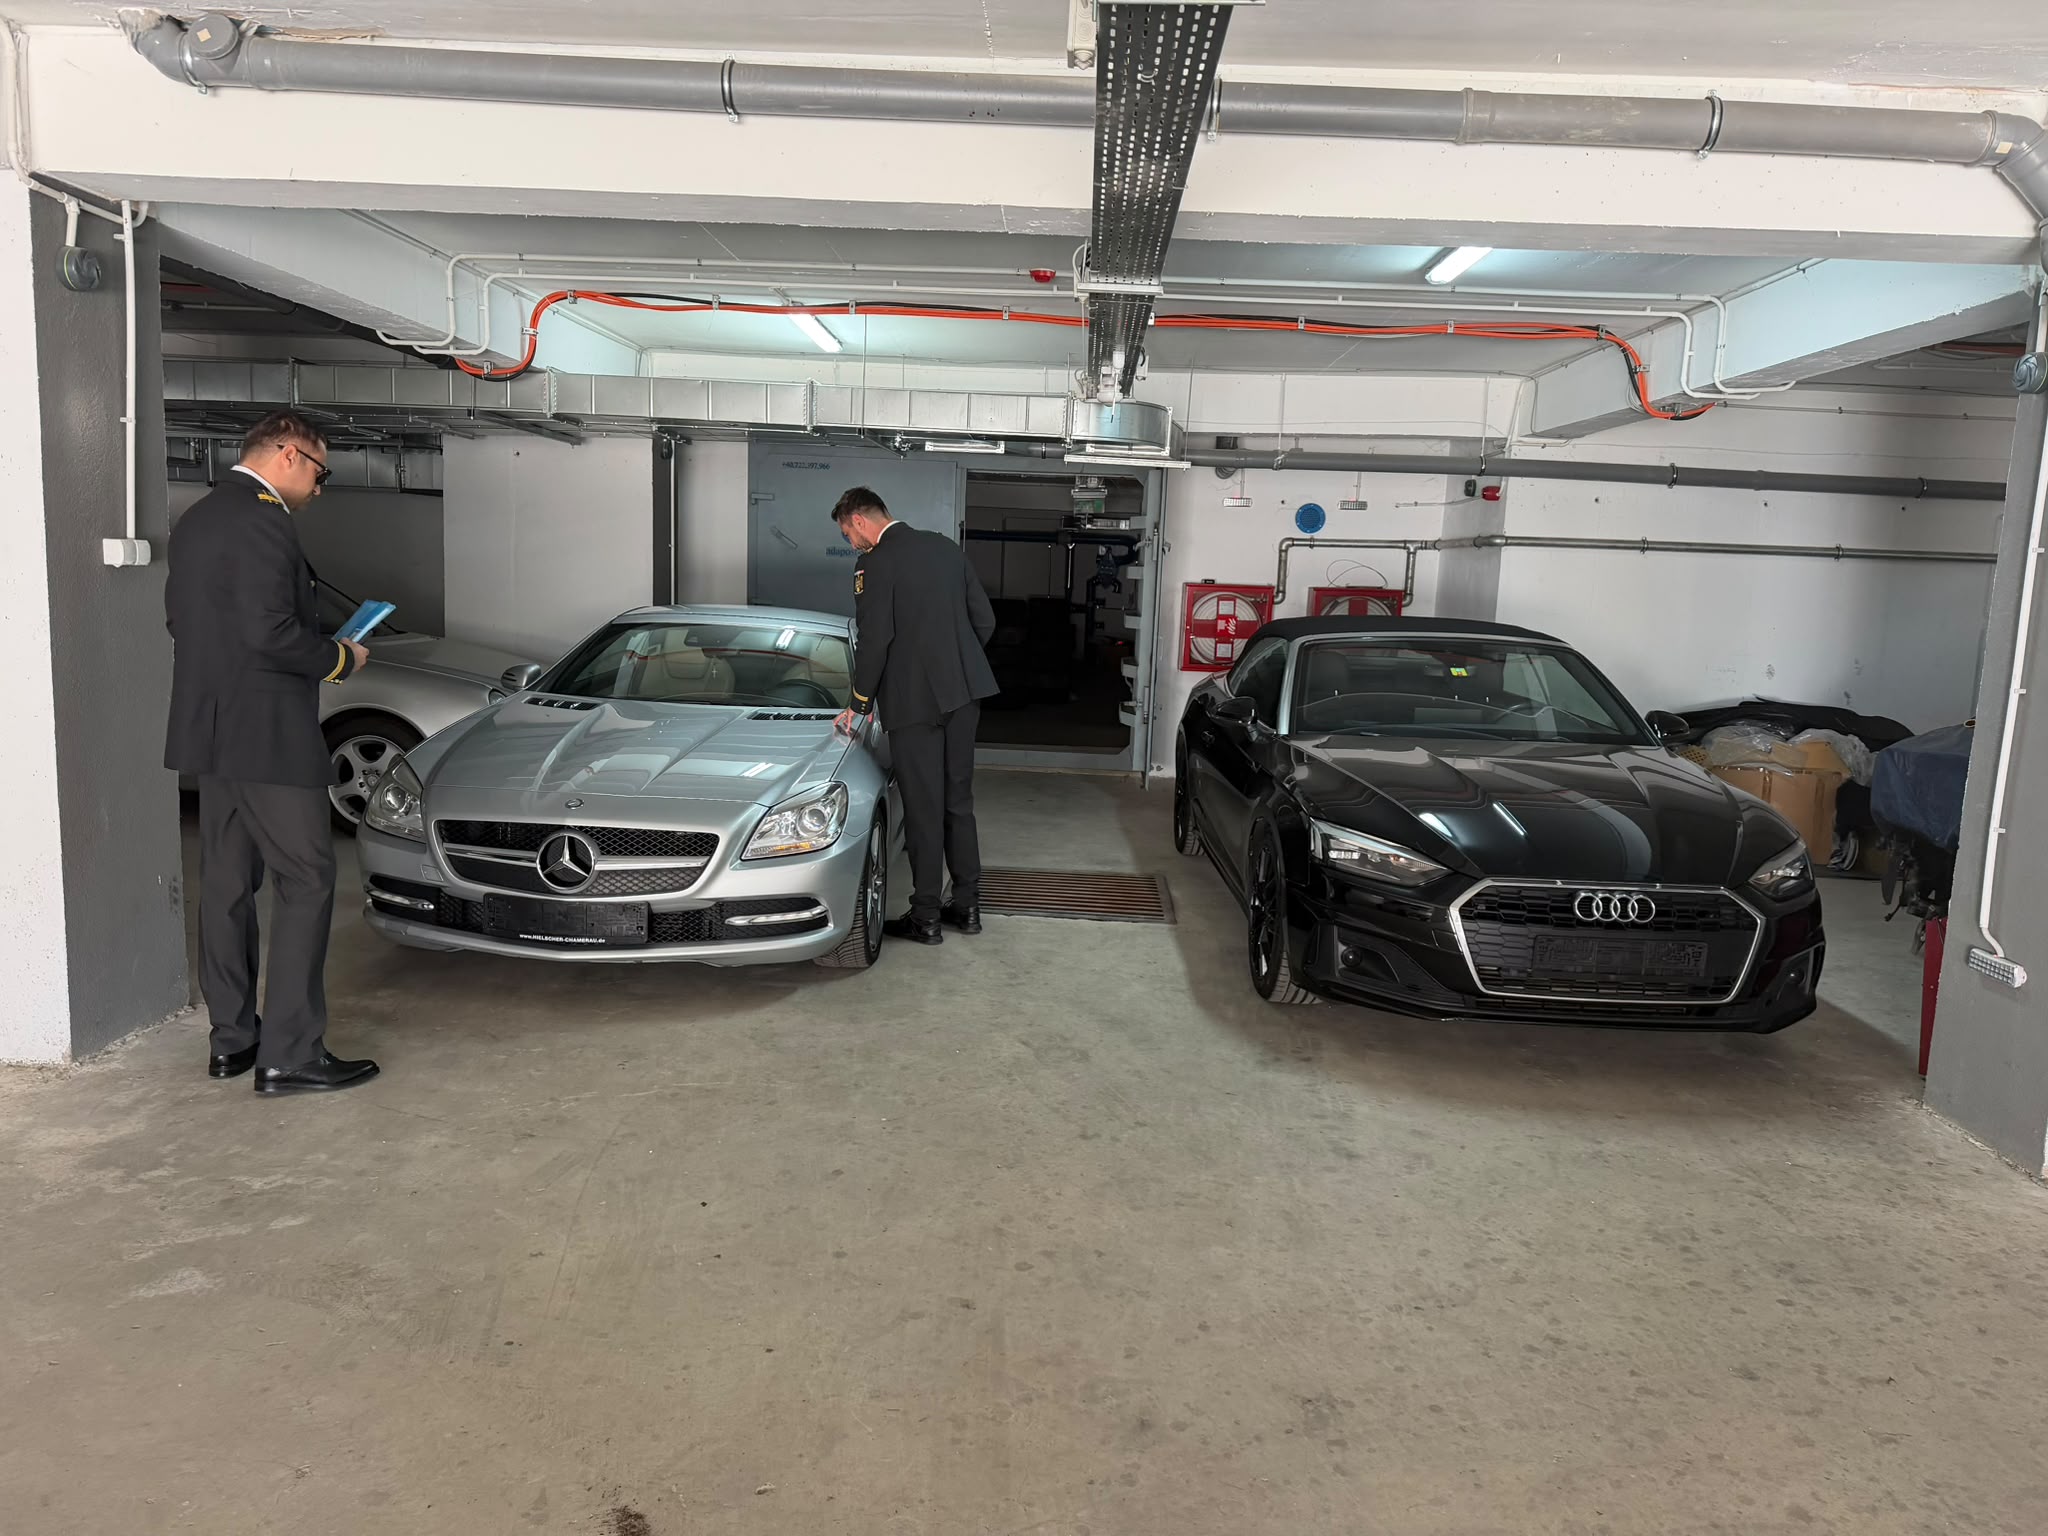
Direcția Generală Antifraudă Fiscală, parte a ANAF, a lansat la nivel național o operațiune de amploare numită „Acțiunea ATOM – Analiza și Trasabilitatea Operațiunilor cu Mașini”. Această inițiativă vizează verificarea riguroasă a operatorilor economici care se ocupă cu comercializarea sau intermedierea autoturismelor second-hand pe piața din România. Scopul principal este de a identifica eventualele nereguli în procesul de vânzare și de a asigura respectarea normelor fiscale în acest sector.
În prima etapă a acestei campanii de control, inspectorii antifraudă au selectat 35 de entități economice pentru verificări. Selecția acestor companii a fost realizată în urma unei analize de risc detaliate, bazată pe informațiile fiscale și operative disponibile. Pentru aceste entități identificate, stocul de autoturisme este evaluat la o valoare estimată de peste 38 de milioane de euro, ceea ce subliniază amploarea operațiunii de monitorizare.
Inspectorii vor pune accent pe reconstituirea circuitului economic și fiscal al fiecărui autoturism comercializat. Această metodă de lucru urmărește verificarea trasabilității de la identificarea fizică a mașinii și a documentului de achiziție, până la vânzarea finală către client și înregistrarea încasării. Prin această abordare, autoritățile vor analiza dacă activitatea desfășurată este reflectată corect în documentele fiscale și în evidențele contabile ale firmelor vizate.
Controlul va viza în mod specific concordanța dintre mașinile existente fizic în parcurile auto și stocurile înscrise în documente. De asemenea, autoritățile vor verifica proveniența mașinilor, achizițiile intracomunitare și modul de aplicare a regimului special de TVA pentru bunurile second-hand. O altă prioritate este verificarea prețurilor de comercializare pentru a vedea dacă acestea corespund cu valorile înscrise în documentele fiscale oficiale.
Acțiunea ATOM urmărește combaterea unor riscuri precum nedeclararea veniturilor, diminuarea valorii declarate a mașinilor sau aplicarea necorespunzătoare a regimului de TVA. Autoritățile vor investiga și eventualele diferențe dintre stocul faptic și cel scriptic, precum și utilizarea unor forme de intermediere care nu reflectă realitatea economică. Scopul final este protejarea mediului concurențial și asigurarea unui tratament fiscal echitabil pentru toți operatorii economici.
Aceste verificări se încadrează într-un context de monitorizare sporită a fluxurilor comerciale și a conformității fiscale în diverse sectoare de activitate. În cadrul economiei, controlul riguros al circulației capitalului și al stocurilor de bunuri este esențial pentru menținerea stabilității fiscale. Autoritățile de control continuă să utilizeze analizele de risc pentru a identifica sectoarele cu potențial ridicat de neconformitate și pentru a reduce pierderile de venituri pentru bugetul de stat.